キーエンス vs ファナック【2026年決算】利益率51% vs 21%、その差はどこで生まれるのか
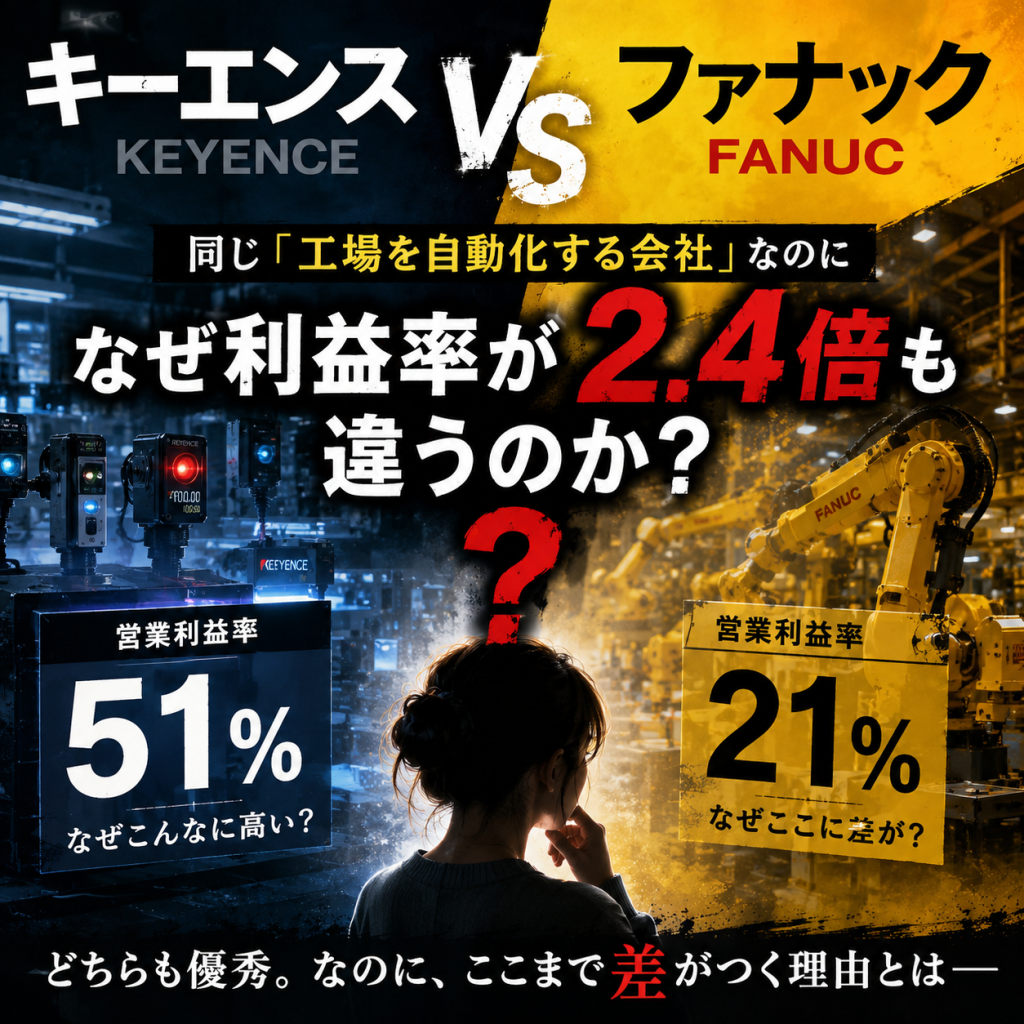
キーエンス vs ファナック
同じ「工場を自動化する会社」なのに
なぜ利益率が2.4倍も違うのか
どちらもFA(工場自動化)のリーダー。
どちらも日本を代表する優良企業。
でも「稼ぎ方の設計」は、まったく別物だった。
「キーエンスとファナック、どちらも工場自動化の会社でしょ?」——最初はそう思っていました。
でも決算を並べてみると、同じFAという括りなのに営業利益率が51%と21%、2.4倍の開きがある事実に行き着きます。
この差は、経営努力や運の問題ではありません。「どこで価値を作り、どこで売り、何を持たないか」——ビジネスモデルの設計思想が、根本から異なるのです。今回はその構造を、数字と仕組みから整理します。
営業利益率
営業利益率
自己資本比率
自己資本比率
最新決算で数字を並べる
まず2026年3月期の決算数字を確認します。どちらも同じ期に発表(2026年4月24日)された最新の一次情報です。
| 指標(2026年3月期) | キーエンス 6861 | ファナック 6954 |
|---|---|---|
| 売上高 | 1兆1,692億円(+10.4%) | 8,578億円(+7.6%) |
| 営業利益 | 5,957億円(+8.4%) | 1,838億円(+15.7%) |
| 営業利益率 | 50.9% | 21.4%(+1.5pt改善) |
| 純利益 | 4,451億円(+11.7%) | 1,665億円(+12.9%) |
| 粗利率(売上総利益率) | 約83% | 推計50〜55%(モノ作り型) |
| 自己資本比率 | 94.6%(実質無借金) | 89.2%(実質無借金) |
| 設備投資額(売上比) | 約1%台(ファブレス) | 220億円(売上の2.6%) |
| 海外売上比率 | 66.7%(拡大中) | 約87%(製造業向けグローバル) |
| 来期 営業利益予想 | 非開示(6期連続最高益が市場予測) | 2,122億円(+15.5%) |
| 自社株買い | 実施なし(内部留保・配当中心) | 500億円・1,000万株を発表 |
この数字から見えること
ファナックは「製造業として十分高い」21%の営業利益率を持ちます。日本の製造業平均は3〜5%程度であることを考えると、ファナックも十分な高収益企業です。それでもキーエンスとの差が2.4倍になる理由は「作るコスト」と「売り方のコスト」の構造にあります。
稼ぎ方の設計が根本から違う
キーエンスの経営方針は
一方ファナックは、CNCという極めて参入障壁の高い技術を自社で設計・製造・販売し、「壊れない・止まらない」を世界中の製造現場に届けることで収益を積み上げてきた会社です。両社は「どこで価値を作るか」が根本的に異なります。
利益率の差は「コスト構造」に現れる
なぜキーエンスの利益率がここまで高いのか。答えは「売上原価の薄さ」にあります。キーエンスは製造を外部に委託しているため、売上高に対する原価が約17%にとどまります。つまり売上の83%が粗利として残る。
ファナックは自社製造のため原価比率が高くなりますが、その分「品質の一貫性」と「技術の囲い込み」という参入障壁が手に入ります。どちらが正しいのではなく、「何を犠牲にして何を得るか」の設計が違うのです。
※棒グラフは相対比較のための可視化。絶対値は各社決算数値を参照。
Apple・NVIDIAと同じ構造で日本の製造業に挑んでいる。
ファナックは「工場を持つ技術者集団」として
世界中の製造現場に不可欠な存在であり続けている。
強みと弱みを正直に並べる
ファブレス×直販が
生む構造的な高収益
- 設備投資最小化で利益率が高い
- 新商品の約7割が世界初・業界初
- 35万社超の顧客基盤(直販で蓄積)
- 特定業種に依存しない汎用製品群
- 来期も6期連続最高益が市場予測
- 海外売上比率66.7%で拡大余地大
自社製造×CNC技術が
生む参入障壁
- 工作機械向けCNCで世界首位
- 「壊れない」ブランドの高い信頼
- 海外売上87%でグローバル分散
- 自社株買い500億円で株主還元
- サービス部門の保守収益が安定
- 来期は営業利益+15.5%の強気予想
景気感応度と
株価の割高感
- 製造業の設備投資減少局面では売上が落ちやすい
- 株価が上場来高値水準、PERは依然高め
- 株式分割の実施予定なし(1株が高額)
- 海外比率はファナックより低く、グローバル化途上
景気サイクルへの
高い感応度
- 設備投資サイクルに業績が直結する
- 中国・自動車業界の動向が業績を左右
- キーエンスとの利益率差は構造的で縮まりにくい
- フィジカルAI時代の競争相手が増加中
「外来クリニック」と「入院病棟」、どちらで働くかという話
看護師の働き方には、大きく二種類あります。外来クリニックと、入院病棟です。
キーエンスは、外来クリニックに似ていると思います。患者さん(顧客)と直接向き合い、訴えを一次情報で聞き取り、解決策を提案する。スタッフの数を最小限にしながら、一人ひとりの生産性を極限まで高める。固定設備への投資は抑えつつ、「あのクリニックでないとダメ」という専門性を磨く。だから診察料(製品価格)を高く設定できる。
ファナックは、大病院の手術室に似ています。高精度な機械と熟練した技術者が揃い、「ここでしかできない手術」を提供する。設備投資は必要で、維持コストもかかる。でも「あの病院の技術が必要だ」という絶対的な信頼が、世界中から患者を集める。診療報酬(製品価格)は高水準で安定している。
どちらが「正しい医療機関の在り方か」という問いに意味がないのと同じで、どちらのビジネスモデルが優れているかは、文脈によって変わります。景気が落ちて設備投資が止まれば、どちらも影響は受ける。でも回復の仕方も、受ける打撃の深さも、おそらく違う。
投資として見るなら、自分がどちらの「経営哲学」に共感できるか、という感覚も、意外と大事なのかもしれないと思っています。
長期投資として、どう整理するか
どちらを買うべきか、という問いへの答えは、「どんな収益源に投資したいか」によって変わります。
利益率の高さと
ビジネスモデルの美しさに賭ける
「ファブレス×直販×世界初商品」という構造が崩れない限り、高収益が続く可能性が高い。景気敏感だが、6期連続最高益の実績は本物。利益率の高い「質の良い企業」を長期で持ちたい人向け。
CNCのシェアと
株主還元の手厚さを評価する
自社株買い500億円・配当性向60%方針と、現預金6,151億円の財務基盤。景気が悪いときの下落を許容できるなら、製造業の自動化需要を長期で取りに行ける。割安感が出たときの積み増しが機能しやすい。
両社に共通する前提:どちらも自己資本比率89〜95%の実質無借金企業です。倒産リスクは極めて低く、景気悪化局面でも事業継続能力は十分。「どちらが潰れるか」ではなく、「どちらが長期でより多くのリターンをくれるか」という問いが本質です。
SUMMARY — この記事のまとめ
- 営業利益率51% vs 21%の差はビジネスモデルの設計思想の違いから生まれる
- キーエンス:ファブレス×直販×世界初商品。粗利率83%。設備投資を最小化して「付加価値」に集中
- ファナック:自社製造×CNC世界首位。参入障壁の高い技術を自社で抱え、保守・サービス収益も安定
- キーエンスは2026年3月期 売上1兆1,692億円・営業利益5,957億円。来期も6期連続最高益が市場予測
- ファナックは同期 売上8,578億円・営業利益1,838億円。来期は+15.5%の営業利益増を計画、500億円の自社株買いも発表
- どちらも自己資本比率89%超・実質無借金。財務基盤は日本の製造業の中で群を抜く
- 「利益率の質」を重視するならキーエンス、「株主還元と割安感」を重視するならファナック、が現状の整理
最後に私の正直な感想を。キーエンスのビジネスモデルを調べるほど、「これは工場を相手にしたコンサルティングビジネスだ」という印象を持ちます。製品を作っているのに、製品ではなく「課題解決」を売っている。そこに51%という数字の本質があるのだと思います。
ファナックの黄色い工場を見ていると、「手を動かしてナンボ」という職人気質を感じます。私はどちらかというと、そちらに親近感を覚えるのですが、投資家として見ると選択は少し違うかもしれません。まだ悩み中です。
【免責事項】本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。記載の数値はキーエンス2026年3月期決算短信(2026年4月24日)・ファナック2026年3月期決算短信(2026年4月24日)・キーエンス公式IR「ビジネスモデルと強み」(keyence.co.jp)・有価証券報告書をもとにしています。粗利率・設備投資比率の一部は推計値を含みます。投資判断はご自身の責任において行ってください。
コメントを残す