長期金利3%突破のニュース、変動金利の住宅ローンには関係ある?政策金利との違いを解説
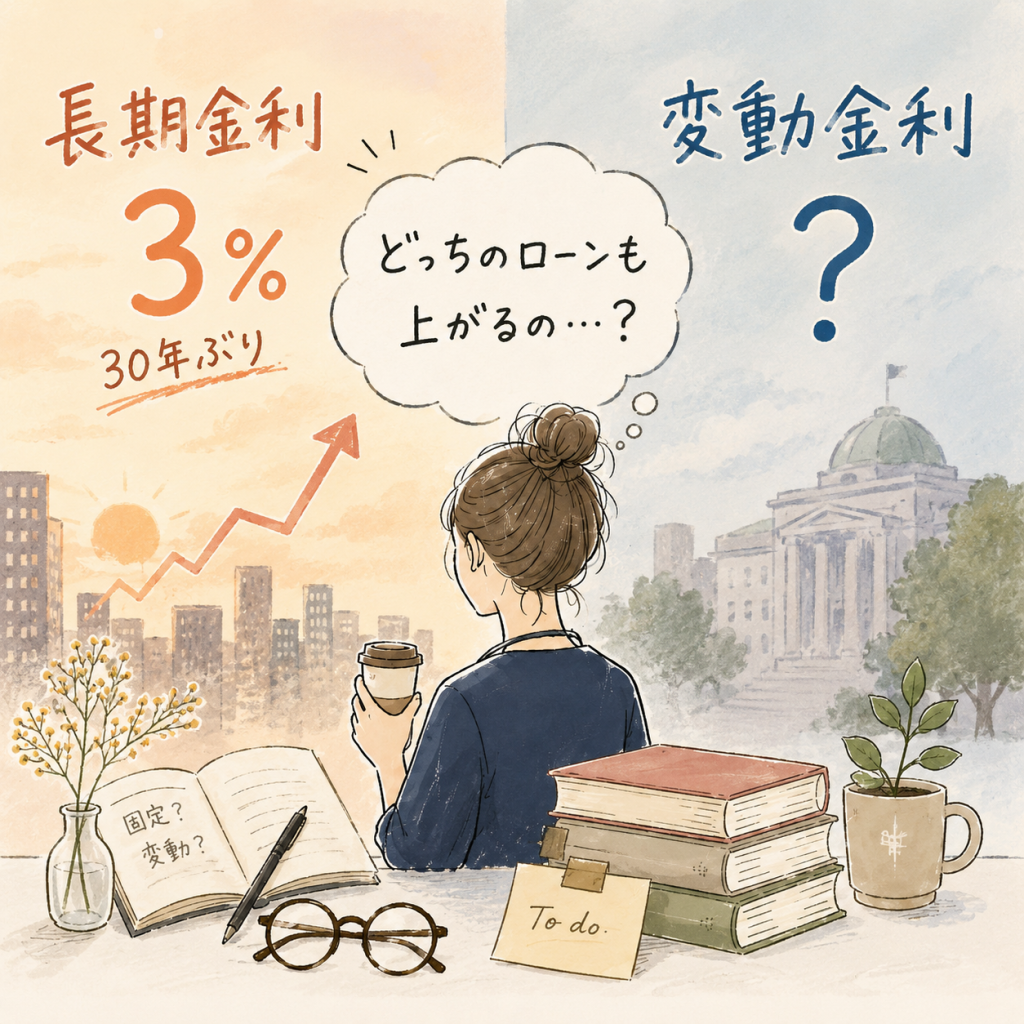
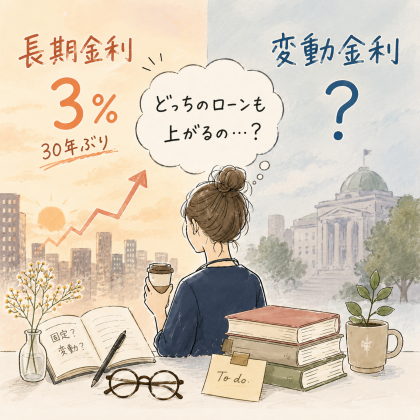
長期金利が「30年ぶりの3%」に。でも変動金利の住宅ローンには、実はあまり関係ありません
2026年9月1日、10年物国債の利回りが一時3%を超えました。1996年以来、実に30年ぶりの水準です。このニュースを見て「え、うちの住宅ローンも上がるんじゃ…」と、漠然とした不安がよぎった方もいるのではないでしょうか。
私自身、変動金利で住宅ローンを借りています。正直に言うと、あのニュースを見た瞬間、同じことを思いました。でも調べてみると、その不安は半分、勘違いでした。今日は「なぜ関係ないのか」を、仕組みからちゃんと整理してみます。
日本には「動くきっかけが違う金利」が2種類ある
住宅ローンの金利には、大きく分けて固定金利と変動金利があります。そして、この2つは「そもそも動く理由が違う金利」に連動しています。
- 固定金利 → 長期金利(10年国債の利回りなど)
- 変動金利 → 政策金利(日銀が決める短期の金利)
今回3%を超えたのは「長期金利」の方です。つまり、直接影響を受けやすいのは固定金利型のローンや、これから固定金利で借りようとしている人になります。
| 固定金利 | 変動金利 | |
|---|---|---|
| 連動する金利 | 長期金利(10年国債など) | 政策金利(短期) |
| 金利を動かす主体 | 市場(投資家の売買) | 日銀(金融政策決定会合) |
| 見直しのタイミング | 借入時に固定 | 年2回が一般的 |
| 今回の「3%」の影響 | 受けやすい | 受けにくい |
なぜ「別物」なのか。お金の流れをたどってみる
政策金利が変動金利に届くまでには、いくつかの段階があります。
- 日銀が政策金利(無担保コール翌日物金利の誘導目標)を決める
- 銀行同士がお金を貸し借りする金利が、それに合わせて動く
- 各銀行が「短期プライムレート」を見直す
- 変動金利型住宅ローンの基準金利(店頭金利)が動く。多くの銀行で「短期プライムレート+1%」が目安
- そこから銀行ごとの「優遇金利」を引いたものが、実際に自分が払う金利になる
長期金利(国債)は、この流れのどこにも登場しません。長期金利は、投資家が「この先の景気や物価はどうなりそうか」を織り込みながら市場で売買した結果として動くものだからです。
実際に何が起きていたか。短期プライムレートの推移
言葉だけだとイメージしづらいので、直近のメガバンクの短期プライムレートの動きを数字で見てみます。
- 2024年9月:1.475% → 1.625%(17年ぶりの引き上げ)
- 2025年3月:1.625% → 1.875%
- 2026年2月:1.875% → 2.125%
- 2026年8月:2.125% → 2.375%(6月に日銀が政策金利を0.75%から1.0%へ引き上げたのを受けて)
こうして並べると、政策金利が動くたびに、短期プライムレート、つまり変動金利の土台も一緒に動いてきたことがわかります。
では、あの「3%」は何に効いてくるのか
長期金利の上昇は、固定金利型の住宅ローンや、企業が長期で資金を借りるときのコストに直結します。
今回は、日米の利上げ観測に加えて、国の財政運営への警戒感も上昇要因の一つとされています。2027年度予算の概算要求総額が過去最大規模になる見通しとなり、「国の借金の利払いが増えるのでは」という見方が、国債を売る動きにつながった、と報じられています。
つまり「3%」のニュースは、日本の財政や、これから固定金利で借りる人にとっては重要な指標です。でも、すでに変動金利で借りている人の返済に、今すぐ直結する数字ではないのです。
自分の返済、実際どうなる?チェックリスト
変動金利で借りている人が知っておきたいポイントを整理しました。
- 金利の見直しは年2回。多くの銀行で4月と10月に反映される
- 「5年ルール」:金利が上がっても、毎月の返済額自体は5年間変わらない(多くは元利均等返済の場合)
- 「125%ルール」:5年後に返済額が見直されるときも、上がり方は従来の1.25倍までが上限
- ただし注意:これらは「返済額」の急増を抑える仕組みであって、利息の負担そのものが減るわけではない。場合によっては「未払い利息」が発生することもある
よくある質問
Q. 固定金利にすれば、もう関係ない?
A. いいえ。固定金利は今回3%を超えた「長期金利」の方に連動しているので、逆にこちらは影響を受けやすい立場になります。
Q. 政策金利が上がったら、短期プライムレートも必ず上がる?
A. 連動する傾向は強いですが、最終的には各銀行が判断するものなので、必ず同じ幅で動くとは限りません。
Q. 今すぐ固定金利に変えるべき?
A. それは家計の状況や返済期間によって答えが変わる話なので、この記事では判断しません。ただ「自分のローンが何に連動しているか」を知っておくと、ニュースの見方は変わるはずです。

コメントを残す