フィジカルAI銘柄の買い時はいつか【2026年最新】国策・市場規模・リスクから本気で検証した
フィジカルAI銘柄の
買い時はいつなのか。
国策・市場・リスクから
本気で検証してみた
「国が370兆円を投じる」「2030年に市場が急拡大する」——
そのニュースは知っている。でも肝心の「だから今買うべきか」が、どこにも書いていない。
期待先行
本格受注
普及フェーズ
152億ドル市場
2026年3月、日本政府は「AIロボティクス戦略」を公表しました。2040年までに多用途ロボットで世界市場の3割超を確保し、国内で20兆円規模の市場を獲得する、という目標です。
同じ月、政府の成長戦略会議は17の戦略分野に2040年度までの官民総投資370兆円という試算を示しました。フィジカルAIはその中でも「最も具体的な政策資源が集中している分野」(内閣官房資料)として位置づけられています。
こうした報道を目にすると、「フィジカルAI銘柄を今すぐ買わないといけない」という気持ちになります。でも少し待ってください。「国策だから上がる」「市場が大きくなるから上がる」という理屈は、投資の判断として十分でしょうか? 今回はその「買い時」を、複数の視点から冷静に整理します。
まず市場の大きさを確認する
フィジカルAI市場の規模感は、複数の調査機関から発表されています。ただし「フィジカルAI全体」と「ヒューマノイドロボット単体」は別の市場として報告されているため、区別が必要です。
出典:JMAR(2026年7月)、MarketsandMarkets(2026年4月)、ABIリサーチ(2025年7月)
ここで重要なことを確認しておきます。
2024年のヒューマノイドロボット市場は約60億円です。2030年に2.5兆円を目指すということは、そこまでの間に約400倍の成長が必要だということを意味します。これは「市場が成長する」という表現では追いつかないほどのジャンプです。同時に、実現できなかった場合のリスクも同じサイズになります。
国策が「追い風」になる仕組みを理解する
「国策に売りなし」という相場格言があります。政府が力を入れる分野は資金が集まりやすく、銘柄が上がりやすい傾向があります。では今回の政策パッケージは、株式市場にどう連動するのでしょうか。
2026年 日本のフィジカルAI国策パッケージ(確認済み一次情報)
- 2026年3月26日「AIロボティクス戦略」公表(内閣官房):2040年に世界市場3割・国内20兆円を目標
- 2026年3月「AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業」本公募開始(NEDO):3,873億円
- 2026年3月10日「成長戦略17分野ロードマップ素案」公表(内閣官房):官民370兆円のフレームを提示
- 2026年5月「ロボット基盤モデルの研究開発(GENIAC)」実施体制決定(NEDO)
- 2026年7月「骨太の方針」でフィジカルAIを重点分野として明文化(予定通り進捗)
野村総合研究所(木内登英氏)の指摘(2026年6月):17分野は対象が広すぎて焦点が定まりにくく、政府投資が多ければ財政悪化、民間主導なら絵に描いた餅になるリスクがある。「政策の規模が大きい」ことと「個別企業の業績が上がる」ことは、直結しない。
でも「業績」を作るのは企業自身だ。
そのふたつの間には、かならずタイムラグがある。
普及フェーズの「3つのステージ」で考える
新技術の市場が立ち上がるとき、株価と実需の間には構造的なパターンがあります。生成AIの普及過程を見ると、「期待→失望→本格普及」という三段階が繰り返されました。フィジカルAIも同様の波を辿る可能性があります。
国策発動・NVIDIA連携・企業の戦略発表が相次ぎ、テーマ株として株価が動く。実際の受注・業績への反映はまだ限定的。「買う理由はストーリー」。PERが割高になりやすい。
量産化が始まり、各社の受注数字・売上が開示され始める。「ストーリーが数字になる瞬間」。このタイミングで強い会社と弱い会社が選別される。押し目が狙えるタイミング。
市場が本格成長し、勝者企業の利益が明確になる。このタイミングでは「割高でも買える」業績が出てくる。ただし株価はすでに先に織り込まれている可能性が高い。
重要な視点:今は「Stage 1」の可能性が高い局面です。期待先行で株価が動いている状態で飛び込むと、Stage 2で実需が確認されるまでの期間に調整局面を経験するリスクがあります。生成AI関連株も2023年の期待急騰後、2024年前半に一時調整を経験しました。テーマの正しさと、株を買うタイミングは別の問いです。
正直に並べる——リスクとチャンス
期待先行による
バリュエーション問題
テーマ株はPERが極端に高くなりやすい。業績予想が少しでも外れると、大きな調整になるケースが多い。「正しいテーマ×高値づかみ」は成立する。
景気サイクルへの
感応度の高さ
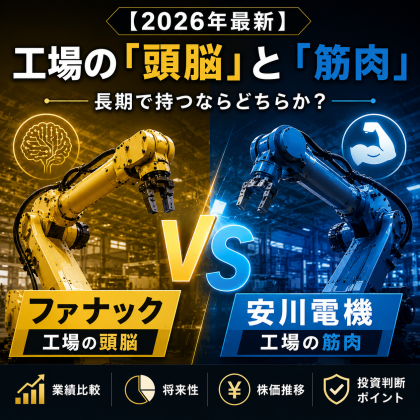
ファナック・安川電機はいずれも設備投資連動の景気敏感株。半導体・自動車セクターの需要が落ちると業績が振れやすい。テーマ株と景気株の二重リスク。
中国リスクと
コスト競争
ヒューマノイド市場では中国企業が2025年時点で世界出荷の約85%を占める。コスト競争が激しくなると、部品メーカーの利益率が圧迫される可能性がある。
政策の実効性には
検証が必要
NRIの木内氏が指摘するように、17分野・370兆円の規模感と個別企業の業績効果は直結しない。政策が「絵に描いた餅」になるシナリオも排除できない。
日本企業の
「つるはし」ポジション
ヒューマノイド本体は中国・米国が競争しても、関節・サーボ・センサー・CNC・インバータという部品領域は日本企業が世界シェアを持つ。どのメーカーが勝っても恩恵を受けられる。
既存事業が
業績の床を作っている
ファナックも安川電機も、産業用ロボット・インバータで既存収益を持つ。フィジカルAIが本格化しなくても倒産リスクは極めて低い。テーマへの「賭け」に既存業績が安全網になる。
「買う前」に確認すべき5つの基準
テーマ株の買い時を判断するとき、私が意識するようになった基準を整理します。これは「絶対に買ってはいけない」ではなく、「自分が何を判断して買うのか」を明確にするための問いです。
フィジカルAI銘柄を買う前の5つの問い
「量産前夜」の患者を診るような気持ち
看護師として病棟にいると、「これから回復していく患者さん」と「これから悪化していく患者さん」の両方に同時に接します。大事なのは「今この瞬間の数値」だけを見ることではなく、「どのような経過をたどっているか」「体力があるか」「治療への反応はどうか」を総合的に判断することです。
フィジカルAI銘柄を見るとき、私は同じような目線を持つようにしています。「テーマが正しいかどうか」ではなく、「その企業が長い経過を耐えられる体力を持っているか」「実際に回復の兆候が数字に出てきているか」という問いを立てています。
今の局面は、入院初期に似ているかもしれません。診断は下っていて(=フィジカルAIが普及するという見立て)、方針も決まっている(=国策・企業戦略)。でも退院まではまだ遠い。その間に容態が一時悪化するかもしれないし、予想より早く回復するかもしれない。
私が今思っているのは、「急いで全量仕込む必要はない」ということです。Stage 2——つまり「数字になって出てくる瞬間」——を確認しながら、少しずつ持ち分を積んでいく。そのくらいの構えが、今の自分には合っている気がしています。
よくある疑問に答える
この記事の結論
- フィジカルAIの市場ポテンシャルは本物——2030年に向けた市場拡大の見立ては複数の一次情報が支持している
- 国策は「環境整備」であり「業績保証」ではない——規模の大きさと個別企業へのインパクトは切り分けて考える
- 現在は「期待先行フェーズ(Stage 1)」——数字が出るStage 2の兆候(受注増・セグメント売上増)を待ちながら分割で仕込むのが合理的
- 日本企業の強みは「つるはしポジション」——ヒューマノイドの勝者が誰でも、部品・制御・モーションで恩恵を受けられる構造がある
- 長期・分割・既存業績の確認がテーマ株に向き合うための3原則
SUMMARY — まとめ
- フィジカルAI全体市場は2026年に約15億ドル、2032年には約152億ドル(CAGR 47.2%)と予測(MarketsandMarkets)
- ヒューマノイドロボット市場は2024年の約2,300台・60億円から2030年に約50万台・2.5兆円へ(JMAR)
- 日本政府は2026年3月「AIロボティクス戦略」を公表。2040年に世界市場3割・国内20兆円が目標
- 政策投資370兆円はフレームであり、NRIが指摘するように対象分散・政府債務増加リスクもある
- 現在は期待先行フェーズ。株価には将来の期待がすでに織り込まれている可能性が高い
- 「つるはし銘柄」(部品・制御・モーター)は誰が市場を制しても恩恵を受けやすいポジション
- 分割購入・長期保有・既存業績の確認がテーマ株投資の基本原則
【免責事項】本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。投資はご自身の判断と責任において行ってください。記載の数値は、内閣官房(AIロボティクス戦略2026年3月)、野村総合研究所コラム(2026年6月)、JMAR(2026年7月)、MarketsandMarkets(2026年4月)、経済産業省資料(2026年3月)、ABIリサーチ(2025年7月)をもとにしていますが、正確性・完全性を保証するものではありません。
【参考・引用一次情報】野村総合研究所・木内登英氏コラム(2026年6月19日) / 内閣官房「AIロボティクス戦略」(2026年3月26日) / 内閣官房「日本成長戦略会議 第3回 資料」(2026年3月10日) / 経済産業省「AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業 効果検証シナリオ」(2026年4月) / JMAR「ヒューマノイドロボット市場調査」(2026年7月) / MarketsandMarkets「フィジカルAI市場予測」(2026年4月) / ABIリサーチ「世界ロボット市場予測」(2025年7月)
コメントを残す