2026-07-15
つみたて投資枠と成長投資枠の違い|両方使うべき?【2026年】
お金と未来
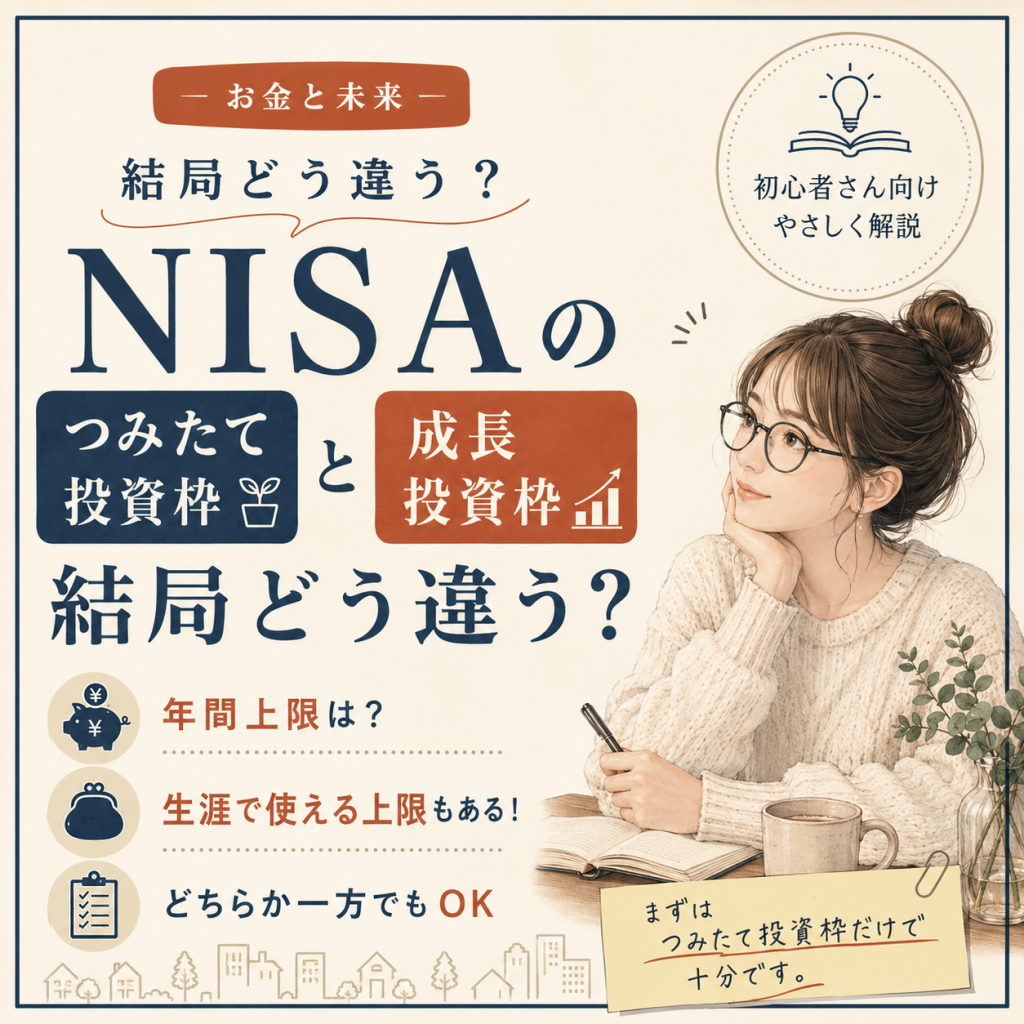
NISAの「つみたて投資枠」と「成長投資枠」、結局どう違う?
私はつみたて投資枠しか使っていません。成長投資枠は、正直まだ選びきれていないからです。それでも困っていません。まず、この2つの枠が何なのかを整理します。
NISAには2種類の枠がある
NISA口座には「つみたて投資枠」と「成長投資枠」の2つがあります。2026年時点の内容は次の通りです。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間の上限 | 120万円 | 240万円 |
| 買い方 | 積立のみ | 積立・一括どちらも可 |
| 買える商品 | 金融庁が対象と認めた投資信託・ETF | 個別株・投資信託・ETFなど、より幅広い |
2つは併用できます。合わせると年間360万円まで非課税で投資できますが、この上限を使い切ることが目的ではありません。
生涯で使える上限もある
年間の枠とは別に、生涯を通じて非課税で持てる金額の上限が1,800万円と決まっています。このうち、成長投資枠だけで使えるのは1,200万円までです。つみたて投資枠だけなら、この1,800万円をすべて使うこともできます。
つみたて投資枠だけを使う場合:1,800万円まるごと使える
成長投資枠だけを使う場合:1,200万円が上限
成長投資枠だけを使う場合:1,200万円が上限
両方使わなくても、間違いではない
私は今、つみたて投資枠だけで、生涯枠の30%くらいまで来ています。成長投資枠は、個別株を自分で選ぶ判断がまだできる気がせず、手をつけていません。
NISAの制度としては、両方を併用してもいいし、どちらか一方だけでも問題ありません。つみたて投資枠は「長期・積立・分散」を前提にした対象商品に限定されているので、何を選べばいいか判断しづらい人ほど、まずここだけで始めるのは理にかなっています。成長投資枠は、必要になったときにいつでも追加できます。
ここでひとつ、意外と知られていない事実があります。生涯投資枠1,800万円は、つみたて投資枠だけならまるごと使い切れますが、成長投資枠だけだと1,200万円までしか使えません。つまり「まだ選びきれていない」という私の状態は、たまたま生涯枠を最大まで使える、唯一の組み合わせを選んでいたことになります。決めきれなかっただけのつもりが、一番手堅い方を選んでいました。
枠の仕組みを知っておくと、「今どこまで使っているか」が自分で把握できるようになります。まずはつみたて投資枠だけで十分です。
関連記事
コメントを残す